
Un ayuntamiento es mucho más que el edificio consistorial
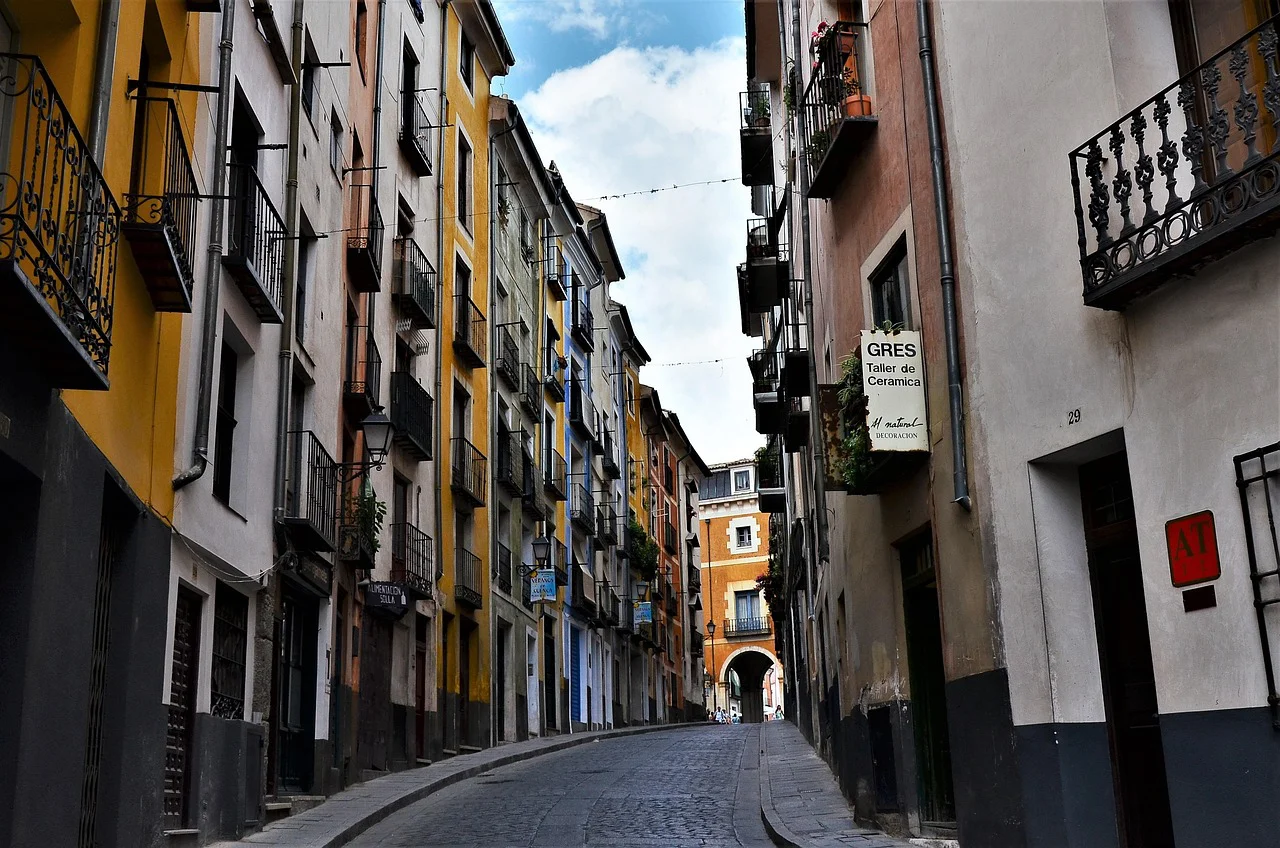
Cuando pensamos en un ayuntamiento es fácil imaginar la casa consistorial. Sin embargo, la actividad municipal se extiende mucho más allá: calles, instalaciones, edificios públicos, alumbrado, parques, redes de abastecimiento, actividades culturales y deportivas o servicios utilizados diariamente por los vecinos.
Cada uno de esos elementos puede estar expuesto a daños materiales o generar situaciones en las que un ciudadano sufra un perjuicio relacionado con el funcionamiento de un servicio público. Por eso, un Seguro de Responsabilidad Civil y Daños para Ayuntamientos debe contemplarse desde dos perspectivas diferentes: proteger al municipio frente a determinadas reclamaciones de terceros y proteger también los bienes que forman parte de su patrimonio.
No hablamos de un riesgo meramente teórico. Los propios ayuntamientos contratan de forma habitual pólizas diferenciadas de responsabilidad civil y patrimonial y de daños materiales. El Ayuntamiento de Alicante, por ejemplo, ha contratado ambas modalidades por separado, y otros municipios como Caravaca de la Cruz o Yecla estructuran igualmente sus seguros municipales alrededor de estos riesgos.
¿Qué significa la responsabilidad patrimonial de un ayuntamiento?
El artículo 32 de la Ley 40/2015, de Régimen Jurídico del Sector Público, establece que los particulares tienen derecho a ser indemnizados por determinadas lesiones que sufran en sus bienes o derechos cuando sean consecuencia del funcionamiento normal o anormal de los servicios públicos, salvo las excepciones previstas legalmente. El daño debe ser efectivo, evaluable económicamente e individualizado. Esto significa que la actividad municipal puede originar reclamaciones relacionadas con la prestación de sus servicios, sus instalaciones o las actuaciones realizadas dentro de sus competencias.
Un seguro de responsabilidad civil y patrimonial para ayuntamientos busca precisamente proporcionar respaldo frente a este tipo de situaciones cuando quedan comprendidas dentro de las garantías contratadas. Por eso es importante no confundir esta protección con un simple seguro de un edificio municipal. Una cosa es proteger al ayuntamiento frente a una reclamación de un tercero y otra diferente reparar los daños sufridos por los propios bienes municipales.
Responsabilidad Civil y daños materiales: dos riesgos diferentes
La parte de Responsabilidad Civil o Patrimonial está orientada a las consecuencias económicas de determinadas reclamaciones formuladas frente al ayuntamiento por daños personales, materiales o perjuicios derivados de su actividad y de la prestación de servicios públicos.
La cobertura de daños materiales, en cambio, protege los bienes municipales asegurados frente a los riesgos contemplados en la póliza.
En contratos públicos reales encontramos incluidos edificios, instalaciones, maquinaria, mobiliario, equipamiento y otros bienes que forman parte del patrimonio municipal. Por ejemplo, el seguro de daños del Ayuntamiento de San Fernando de Henares contempla edificios e instalaciones y sus contenidos, incluyendo maquinaria, mobiliario e instalaciones propiedad del ayuntamiento o de sus organismos dependientes. En función de las condiciones contratadas, también pueden estudiarse otros elementos del patrimonio municipal. Las soluciones especializadas para Administraciones Públicas contemplan, por ejemplo, la valoración del mobiliario y las infraestructuras urbanas dentro de los riesgos patrimoniales. Por eso, antes de contratar es fundamental identificar correctamente qué bienes pertenecen al ayuntamiento, cuáles se quieren asegurar y qué riesgos deben quedar cubiertos.
El perfil de riesgo cambia según el municipio
Todos los ayuntamientos gestionan riesgos, pero la exposición puede variar mucho entre un pequeño municipio y una gran ciudad. La Ley 7/1985, Reguladora de las Bases del Régimen Local, refleja esta diversidad al establecer servicios mínimos para todos los municipios y ampliar las obligaciones conforme aumenta la población. Todos deben prestar servicios básicos como alumbrado público, recogida de residuos, limpieza viaria, abastecimiento de agua, alcantarillado o pavimentación. A partir de 5.000 habitantes se incorporan, entre otros, parque público, biblioteca y tratamiento de residuos; por encima de 20.000 habitantes, servicios como protección civil, prevención y extinción de incendios o instalaciones deportivas; y en municipios de más de 50.000 habitantes, transporte colectivo urbano y medio ambiente urbano.
Esto hace que las ciudades puedan gestionar un volumen mayor y más diverso de edificios, instalaciones, infraestructuras, equipamientos y servicios públicos, además de atender a un número superior de usuarios. Sin embargo, un municipio pequeño también puede administrar pabellones, piscinas, centros culturales, almacenes, redes de agua, patrimonio histórico o espacios públicos, además de organizar fiestas, actividades culturales y otros eventos.
Por tanto, el número de habitantes no determina por sí solo las necesidades aseguradoras. Dos municipios de tamaño similar pueden presentar perfiles de riesgo muy diferentes según los servicios que prestan, el patrimonio que gestionan y las actividades que desarrollan. La protección debe diseñarse a partir de esa realidad concreta. En algunos casos puede ser necesario coordinar distintas pólizas de responsabilidad patrimonial, daños materiales, vehículos, accidentes u otras coberturas, identificando y valorando correctamente las exposiciones de cada entidad local.
¿Qué debe analizar un ayuntamiento antes de contratar su seguro?
Antes de contratar, conviene partir de una fotografía real del municipio.
La protección debe adaptarse al perfil de riesgo de cada entidad local o municipio, considerando su población, los servicios prestados, el patrimonio gestionado y las actividades desarrolladas. También resulta importante comprobar qué bienes aparecen correctamente identificados y valorados en la póliza, qué responsabilidades están contempladas, cuáles son los límites y franquicias y cómo debe comunicarse un siniestro o una reclamación.
Esta revisión es especialmente relevante en el patrimonio municipal. Una póliza de daños no puede proteger correctamente unos bienes que no han sido adecuadamente identificados o valorados. Las corredurías especializadas como Segur Torralba insisten precisamente en la correcta definición y valoración de edificios, bienes muebles, mobiliario e infraestructuras urbanas.
Segur Torralba: asesoramiento para ayuntamientos y entidades locales
En Segur Torralba no creemos que exista una póliza idéntica para todos los ayuntamientos. Nuestro trabajo como correduría comienza analizando las características de la entidad local: qué servicios presta, qué patrimonio necesita proteger, qué actividades desarrolla y qué responsabilidades pueden derivarse de su funcionamiento. A partir de ahí, podemos estudiar las alternativas disponibles y ayudarte a comprender las coberturas, límites y condiciones de la póliza. También acompañamos al cliente cuando se produce un siniestro o aparece una reclamación.
Para más información acerca del seguro de responsabilidad civil y daños para ayuntamientos y entidades locales visítanos en nuestras oficinas de Avenida Reyes Católicos 83 en Cuenca o contáctanos por nuestra página web www.segurtorralba.com, llámanos por teléfono a (+34) 969 23 71 99 o contáctanos por nuestro canal de WhatsApp en el (+34) 628 00 85 77.